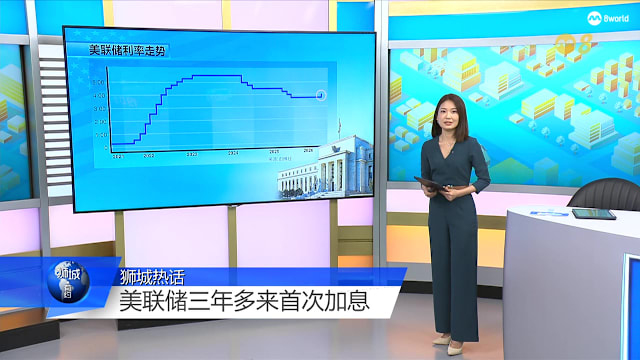



美国联邦储备局今天(9月17日,新加坡时间)凌晨宣布加息25个基点,将联邦基金利率目标区间上调至3.75%至4%。这是美联储三年多来首次加息。
马来亚银行集团财富管理首席投资总监卢瑞斌指出,这次加息基本符合市场预期,因此市场的焦点已经从“加不加息”,逐渐转向美联储未来还会加息多少次,以及高利率将维持多久。
凯基证券研究部主管陈广治指出,最新点阵图显示,今年底前仍可能再加息一次。
不过,美联储主席也多次强调货币政策取决于数据,因此接下来公布的消费者价格指数(CPI)、生产者价格指数(PPI)以及就业数据等,都将成为判断利率走势的重要依据。
他认为,目前要预测明年的利率走势仍言之过早,接下来要观察通胀能否持续降温。如果物价压力缓和,美联储进一步收紧货币政策的空间也可能随之减少。
加息牵动股市 银行受惠、S-REITs承压
本地海峡时报指数今天开盘后一度波动,随后回升。
陈广治认为,本地和海外投资者此前已经预料到这次加息,因此市场在一定程度上已经消化相关影响。
接下来更值得关注的是,美联储是否释放更鹰派的政策信号,以及未来加息的幅度和持续时间。
他指出,房地产以及新加坡房地产投资信托(S-REITs)对利率变化较为敏感。随着利率上升,融资成本可能增加,资产估值也可能面对压力。
另一方面,银行业则可能从较高利率环境中获得一定支持。较高的利率水平有助于银行维持净利息收入,但如果高利率持续太久,也可能削弱企业和家庭的借贷需求,并增加经济放缓和信用风险的压力。
卢瑞斌指出,今年以来S-REITs整体表现较为疲弱,其中一个原因是美国长期国债收益率持续走高。在这种环境下,债券收益率上升,会提高投资者对房地产信托等收益型资产的回报要求。
不过,他指出,目前S-REITs平均股息收益率约为6%。对于着眼长期回报的投资者而言,较高的收益率具有一定吸引力,可以选择性关注负债率较低、资产质量较好以及现金流相对稳定的S-REITs。
陈广治则建议,已经持有S-REITs的投资者不必因为一次加息就急于作出决定。短期内利率变化可能首先反映在资产价格波动上。
至于计划进场的投资者,他认为可以先观察市场是否已经充分消化进一步加息的预期,再决定投资时机。
美国债息走高 新加坡股市为何仍然有支撑?
最近美国长期国债收益率持续处于高位,也成为全球投资市场关注的焦点。
美国十年期国债是全球金融市场重要的定价基准之一。当美国长期债券收益率上升时,其他股票、债券和收益型资产的相对吸引力也可能重新受到评估。
不过,新加坡股市近期表现仍具韧性。
陈广治认为,新加坡股市的结构与一些以科技股为主的亚洲市场不同,海峡时报指数以大型银行和成熟企业为主,因此受到美国利率变化的影响方式也有所不同。
他指出,三大本地银行在海指中占有较大比重,因此银行股的表现,对整体指数走势具有重要影响。
卢瑞斌则认为,新加坡市场本身具有较强的防御性,加上新加坡金融体系相对稳健,在全球资金寻求多元化配置的情况下,本地市场仍可能获得一定支持。
不过,如果美国长期债息持续攀升,全球资金的资产配置仍可能发生变化。因此,未来新加坡股市能否继续保持强势,最终还是要看经济增长、企业盈利以及估值水平。
新元仍有支撑 房贷利率面对上行压力
美国加息一般会提高美元资产的收益率,并可能对美元形成支持。
不过,卢瑞斌指出,这一次美元走势还受到美国政府债务增加、美国国债供应以及地缘政治等因素影响。一些投资者和机构因此分散美元资产,转向其他货币或黄金。
与此同时,新加坡市场仍被视为亚洲相对稳健的投资市场,资金流入为新元提供一定支撑。
至于新加坡房贷利率,卢瑞斌表示,如果美国在今年底前再次加息,新加坡利率可能面对一定的上升压力,房贷利率也可能随之调整。
不过,他观察到,目前市场上的房贷利率变化幅度大约为10至20个基点,整体波动仍相对有限。
如果借款人担心未来利率进一步上升,可以比较不同银行的固定利率与浮动利率配套,根据自身的现金流情况和贷款期限决定是否锁定利率。
加息环境下 投资者如何部署?
对于整体资产配置,卢瑞斌认为,如果未来加息步伐平稳、幅度有限,对全球以及新加坡经济的影响可能相对可控,股票资产仍值得关注。
债券的潜在回报虽然未必高于股票,但在投资组合中仍可以发挥降低整体波动、分散风险的作用。
黄金则可以作为多元化投资的一部分,特别是在全球经济、地缘政治和美元走势存在较大不确定性的环境下。
陈广治则建议,投资者如果要配置风险资产,可以优先关注增长前景较为明确、财务状况稳健及负债率较低的企业。
银行业可能受惠于较高利率带来的净利息收入支持;如果高利率持续一段较长时间,现金流稳定、电讯和公共事业等防御型企业也可继续关注。
两名嘉宾都提醒,面对利率变化,投资者不宜只看一次加息,而应该关注整个利率周期、经济基本面和企业盈利变化,同时做好资产多元化配置。